Más dinero, menos asegurados · Seguros
Las pólizas colectivas de salud cayeron un 32 % mientras el seguro crecía en dólares
C4Accel ·
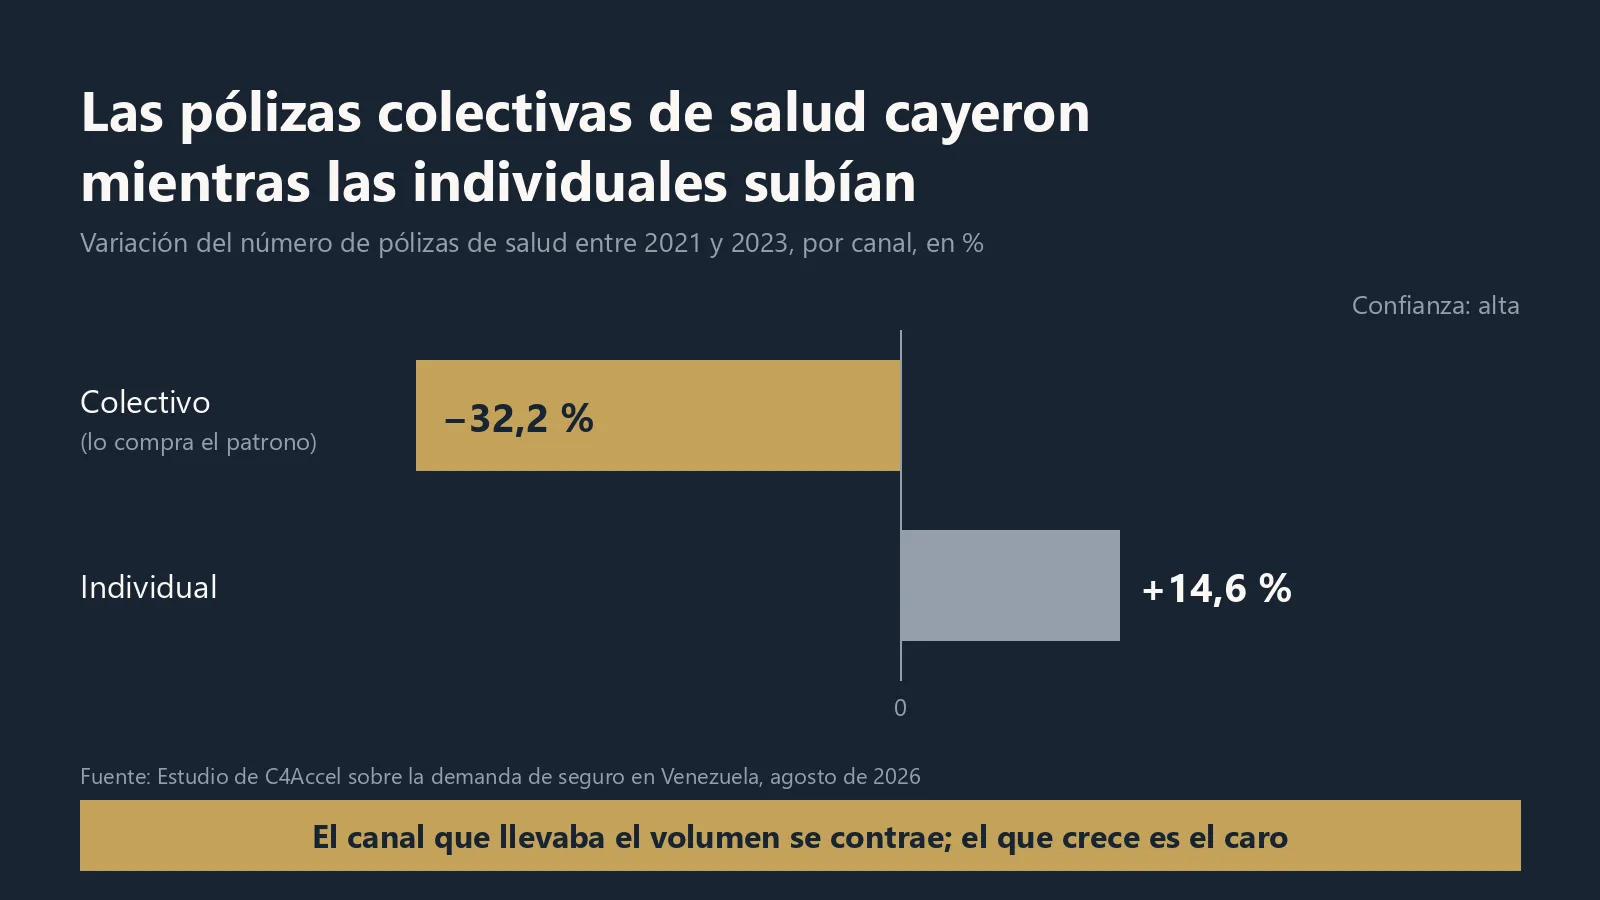
Entre 2021 y 2023, el mercado asegurador venezolano creció en dólares todos los años. En esos mismos años, las pólizas colectivas de salud cayeron un 32,2 %.
Pasaron de 117.282 a 79.527. Las individuales, en cambio, subieron un 14,6 %.
La colectiva la compra el patrono y cubre a muchas personas. La individual cubre a una. El canal que llevaba el volumen se contrae. El que crece es el caro.
De dónde sale
Sale de un estudio propio de C4Accel sobre la demanda de seguro en Venezuela. Mira quién compra, quién paga y quién no puede pagar. Su fecha de corte es agosto de 2026.
El conteo de pólizas sale del anuario del regulador, en su cuadro por ramo. Ese cuadro existe de 2021 a 2023. Los anuarios de 2024 y 2025 no lo traen. Por eso la ventana en personas termina en 2023.
Hay un dato que el regulador no publica: cuántas personas cubre una póliza colectiva. Sin ese dato no hay serie de personas aseguradas.
El estudio no lo supuso. Hizo la pregunta al revés. ¿Cuánto tuvo que crecer la póliza colectiva media para que las personas cubiertas no cayeran?
Probó puntos de partida de 5 a 25 vidas por póliza en 2021. En todos, la póliza media tuvo que engordar entre un 35 y un 45 %. Y en solo dos años, apenas para no perder personas.
Nadie ha documentado ese engorde, ni a favor ni en contra. Por eso el veredicto del estudio es condicional.
El dinero subió sin discusión. Las personas cubiertas cayeron, salvo que la póliza colectiva media haya crecido alrededor de un 40 %.
Por qué la mudanza de canal no alcanza
La lectura cómoda es una mudanza del colectivo al individual. El estudio la descarta.
Esa mudanza explica como mucho el 27 % de lo perdido. Para explicarlo entero, cada póliza colectiva tendría que haber cubierto 1,33 vidas. Ninguna póliza colectiva cubre tan pocas.
Quedan dos explicaciones. O hay menos patronos comprando, o los mismos cubren a menos empleados. Las dos hacen caer las personas cubiertas.
Qué decisión cambia
Para un C-Level, el hallazgo separa dos cosas: el dinero y las personas.
Si evalúa invertir en el sector. El crecimiento en dólares puede esconder menos personas aseguradas. Un múltiplo sobre primas crecientes paga por una sustitución, no por una expansión.
Antes de poner precio, conviene pedir la cartera separada por canal. La cifra agregada esconde el canal que se encoge.
Si le vende al sector. El canal que crece es el caro, y se vende de uno en uno. El que se contrae llevaba el volumen.
Una propuesta pensada para grandes carteras colectivas apunta al segmento que se achica. Una pensada para el individuo apunta a un cliente que paga más, pero que es escaso.
Si usted es el patrono que compra. Su póliza colectiva subió de precio mucho más que la individual. El estudio deja abiertas dos lecturas.
O las pólizas pequeñas salieron del mercado y quedan las grandes. O el patrono absorbió una subida que el individuo no absorbió. En cualquiera de las dos, su renovación ya no es un trámite.
Qué más hay detrás
El estudio completo mira el otro lado del mostrador del seguro. Este artículo toca apenas uno de sus hallazgos. Detrás quedan, entre otras piezas:
- Por qué el precio real supera a las cotizaciones de escaparate.
- Cuánto del ingreso de un hogar se lleva una póliza individual de salud.
- El seguro de vehículos que la ley exige y que cubre una fracción mínima del parque.
- El documento que diría si el obligatorio ganó asegurados o solo subió de precio.
- Qué capa de ingreso puede absorber la sustitución, y qué tan fina es.
Qué le sirve de todo eso depende de su lugar frente al mostrador.
- −32,2 %
- cayeron las pólizas colectivas de salud entre 2021 y 2023, de 117.282 a 79.527
- Fuente: estudio de C4Accel, serie Más dinero, menos asegurados · confianza alta
- +14,6 %
- subieron las pólizas individuales de salud en esos mismos años
- Fuente: estudio de C4Accel, serie Más dinero, menos asegurados · confianza alta
- 35 a 45 %
- tuvo que engordar la póliza colectiva media en dos años para que las personas cubiertas no cayeran
- Fuente: estudio de C4Accel, serie Más dinero, menos asegurados · confianza media
- 27 %
- de lo perdido por el colectivo explica, como mucho, la mudanza al seguro individual
- Fuente: estudio de C4Accel, serie Más dinero, menos asegurados · confianza media
- 1,33 vidas
- tendría que haber cubierto cada póliza colectiva para que la mudanza lo explicara todo
- Fuente: estudio de C4Accel, serie Más dinero, menos asegurados · confianza media
Ficha del estudio: La demanda de seguro en Venezuela
Conversemos sobre un problema concreto
Una hora con uno de los socios para entender su visión y sus prioridades.