El seguro en cifras duras · Seguros
El seguro venezolano no gana dinero asegurando: lo gana en la tesorería
C4Accel ·
El sector asegurador venezolano pierde dinero en su negocio técnico. Lo pierde en los cinco períodos medidos, de 2021 a junio de 2026.
Aun así, cierra cada ejercicio con ganancia. La ganancia no sale de asegurar. Sale de la tesorería.
De dónde sale
El hallazgo sale de un estudio propio de C4Accel. Dimensiona el mercado asegurador venezolano con las cifras del regulador. Su fecha de corte es junio de 2026.
El estudio reconstruye las series empresa por empresa, desde 2021. El regulador publica el resultado del sector en un cuadro. Separa el resultado técnico del financiero, y define este último como tal.
Hay dos límites que conviene tener presentes. Falta el cuadro de resultados de 2022. Y toda la serie es preliminar: la fuente declara que no está auditada.
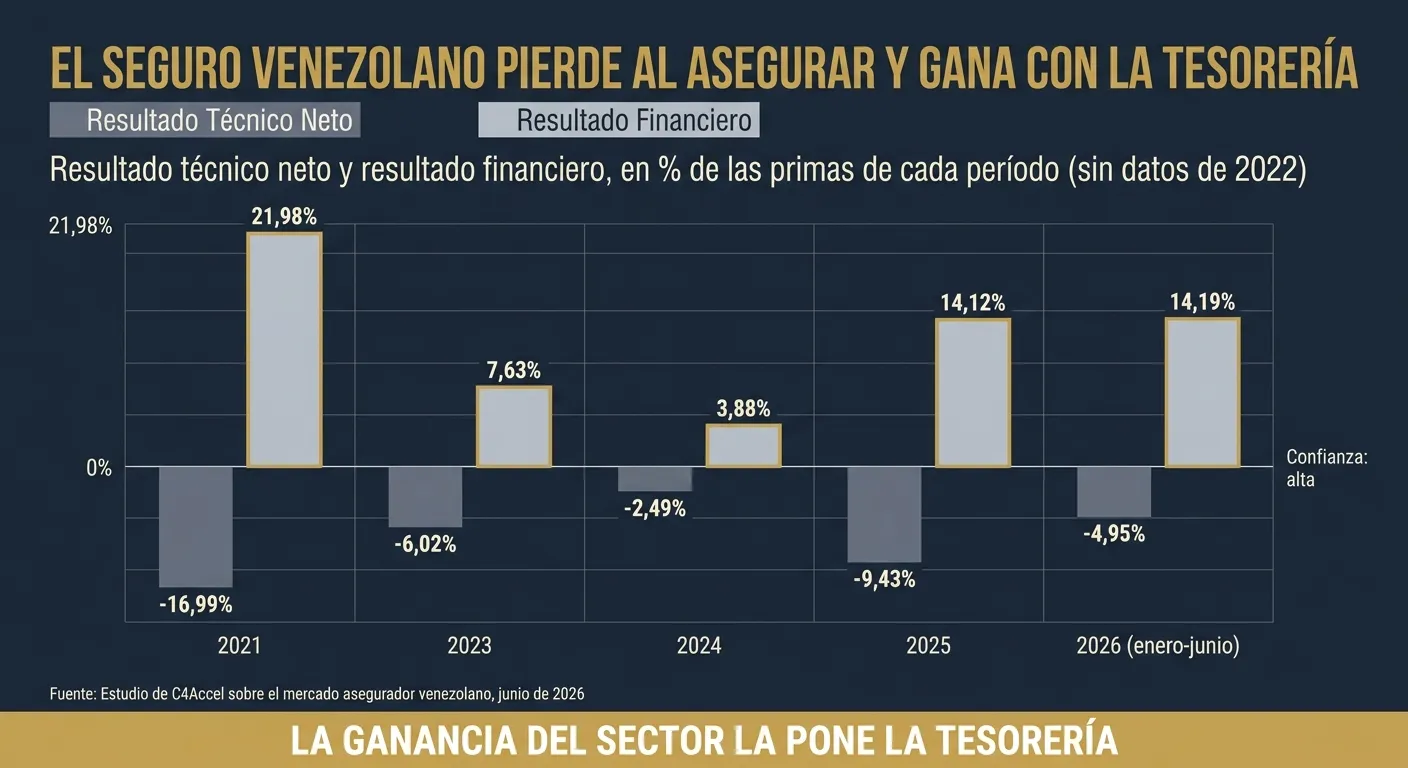
El resultado técnico neto fue de −16,99 % de las primas en 2021. En 2025 fue de −9,43 %. La pérdida no crece de forma sostenida: fue peor al principio.
Lo que sí crece es la holgura. En 2021, el resultado financiero cubría 1,29 veces la pérdida técnica. En el primer semestre de 2026 la cubre 2,87 veces.
En ese semestre, el resultado equivale al 9,2 % de las primas. Todo proviene de la tesorería.
El sector es solvente pese a todo. Su patrimonio libre cubre entre 1,58 y 1,78 veces el margen exigido. Pero esa solvencia la financia el resultado financiero, no el técnico.
De qué está hecha la tesorería
El regulador publica el resultado financiero en una sola línea. No dice si es interés, cambio o revalorización. El estudio lo deduce dividiendo esa línea entre el dinero que la produce.
En el cuarto trimestre de 2025, ese dinero rindió entre 31 y 34 %. En el mismo trimestre, el bolívar se devaluó un 68 %.
No es interés: ningún instrumento en bolívares paga eso en un trimestre. Tampoco es dólar puro, porque rinde menos de la mitad de la devaluación.
La conclusión del estudio es que el resultado es predominantemente cambiario. Viene de una cartera que está indexada a medias.
Qué decisión cambia
Para un C-Level, el hallazgo pesa distinto según su posición frente al sector.
Si le vende al sector. Una propuesta que mejore el margen técnico compite contra la tesorería. Hoy esa tesorería resuelve el problema con holgura creciente. Su argumento necesita algo más que margen.
Si evalúa una compra o una alianza. Si el bolívar se estabiliza, la rentabilidad histórica deja de repetirse. En ese escenario, la mitad indexada deja de producir. El sector se queda con la pérdida técnica de los cinco períodos medidos.
Es un escenario del estudio, no una proyección con fecha. Pero cambia el precio de cualquier participación. La ganancia que hoy muestran los estados tiene fecha de caducidad.
Si le presta servicios al sector. La tesorería se alimenta del tiempo entre cobrar la prima y pagar el siniestro. Ese tiempo define su capital de trabajo.
Dentro de las diez mayores, el plazo va de 47 a 218 días. No lo explica la solvencia ni la cartera. Es política de cada empresa.
El estudio mide desde que la aseguradora reconoce la deuda. La facturación y la auditoría médica quedan fuera. El plazo que usted vive es, por tanto, mayor.
Antes de negociar con una aseguradora, conviene saber de qué lado de ese rango está.
Qué más hay detrás
El estudio completo mide el mercado, su cobertura y su brecha con la región. Este artículo toca apenas uno de sus hallazgos. Detrás quedan, entre otras piezas:
- Por qué la cifra más citada del sector es semestral, no anual.
- El seguro obligatorio que casi nunca paga un siniestro.
- Por qué en dinero manda la póliza individual y en personas, la colectiva.
- Cuánta parte del atraso frente a la región es pobreza y cuánta, no comprar seguro.
- Los tres techos del mercado, y el único que el sector puede alcanzar solo.
Su lugar en la cadena del seguro dice por cuál empezar.
- −16,99 %
- de las primas fue el resultado técnico neto del sector en 2021
- Fuente: estudio de C4Accel, serie El seguro en cifras duras · confianza alta
- −9,43 %
- de las primas fue el resultado técnico neto en 2025
- Fuente: estudio de C4Accel, serie El seguro en cifras duras · confianza alta
- 1,29 veces
- cubría el resultado financiero la pérdida técnica en 2021
- Fuente: estudio de C4Accel, serie El seguro en cifras duras · confianza alta
- 2,87 veces
- la cubre en el primer semestre de 2026
- Fuente: estudio de C4Accel, serie El seguro en cifras duras · confianza alta
- 9,2 %
- de las primas es el resultado del primer semestre de 2026, y todo proviene de la tesorería
- Fuente: estudio de C4Accel, serie El seguro en cifras duras · confianza alta
- 1,58–1,78 veces
- cubre el patrimonio libre el margen de solvencia exigido
- Fuente: estudio de C4Accel, serie El seguro en cifras duras · confianza media
- 31–34 %
- rindió en el cuarto trimestre de 2025 el dinero que el sector tiene colocado
- Fuente: estudio de C4Accel, serie El seguro en cifras duras · confianza media
- 68 %
- se devaluó el bolívar en ese mismo trimestre
- Fuente: estudio de C4Accel, serie El seguro en cifras duras · confianza alta
- 47 a 218 días
- tarda en pagar un siniestro ya reconocido, según la empresa, dentro de las diez mayores
- Fuente: estudio de C4Accel, serie El seguro en cifras duras · confianza media
Ficha del estudio: El mercado asegurador venezolano
Conversemos sobre un problema concreto
Una hora con uno de los socios para entender su visión y sus prioridades.