Deuda externa · Banca y finanzas
Bonos de PDVSA: el canje necesita el sí de casi el 100 % de los tenedores
C4Accel ·
Un canje de los bonos de PDVSA necesita la adhesión de casi el 100 % de sus tenedores. Lo impone una regla de ley.
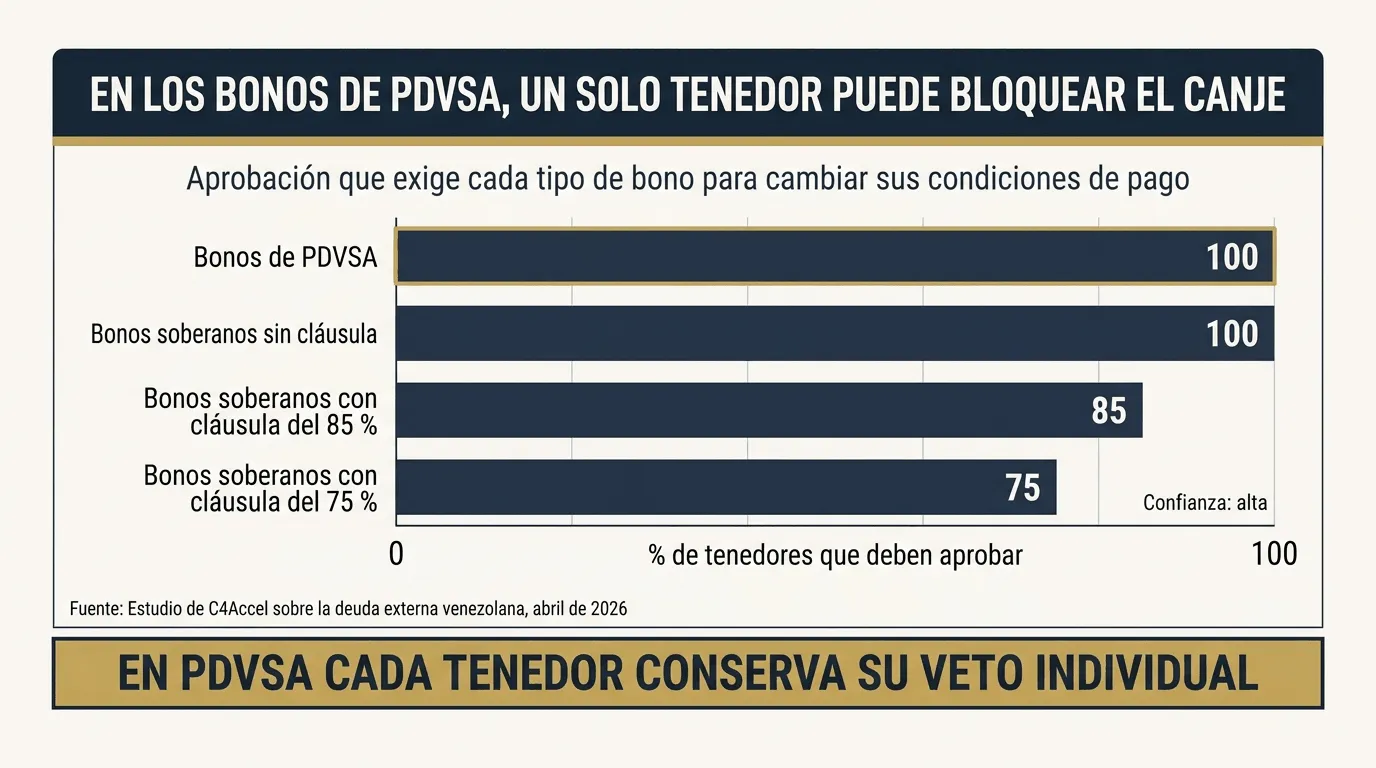
PDVSA emitió esos bonos bajo la Trust Indenture Act de Estados Unidos, de 1939. Su sección 316(b) protege el derecho de pago de cada tenedor. Ninguna mayoría puede cambiar ese derecho sin su consentimiento individual. En la práctica, cualquier tenedor puede bloquear la reestructuración de su bono.
De dónde sale
El hallazgo sale de un estudio propio de C4Accel sobre la deuda externa venezolana. Su fecha de corte es abril de 2026.
El estudio compara las reglas de cada tipo de bono. La mayoría de los bonos soberanos de la República trae cláusulas de acción colectiva. Con ellas, una mayoría calificada obliga a la minoría que no acepta. Ese umbral va del 75 % al 85 %, según la serie.
Los bonos de PDVSA no pueden traer esas cláusulas. Cada tenedor conserva un veto efectivo sobre sus condiciones de pago. Por eso un canje ordinario requiere adhesión voluntaria cercana al 100 %. La alternativa es una oferta de canje con incentivos fuertes, que apunta a más del 90 %.
El estudio no encuentra precedente moderno de esta restricción en un soberano en default. No la enfrentaron Argentina en 2005 ni Ecuador en 2008 o en 2020.
El veto pesa más por un segundo dato. Solo el 40 % de la deuda tiene tenedor identificado. El 60 % restante está en manos de minoristas anónimos, fondos opacos y acuerdos bilaterales confidenciales. Convocar y notificar a tenedores dispersos ya es difícil. Con veto individual, cada tenedor que no aparece es un riesgo abierto.
El tamaño completa el cuadro. La deuda externa total se ubica entre US$150.000 y US$170.000 millones. Frente al PIB nominal que estima el FMI, equivale a 180–200 % del PIB.
Qué decisión cambia
Para un C-Level, el veto cambia tres variables del plan.
El calendario. Un canje de PDVSA no se cierra por mayoría. Exige convencer a casi todos, o pagar incentivos para lograrlo. Un plan de negocio que asume una reestructuración rápida de PDVSA asume lo menos probable.
El estudio recoge cinco estrategias de canje en discusión. Una, el canje global con cláusulas agregadas, sirve solo para los bonos soberanos. Las otras van desde una oferta voluntaria con incentivos hasta una recompra al estilo de Ecuador en 2008. Mientras tanto, los tenedores garantizados prefieren cobrar por la vía judicial, ejecutando activos.
La exposición de sus activos. Un tribunal de apelaciones de Estados Unidos confirmó que PDVSA es el alter ego de la República. Los acreedores de una pueden perseguir activos de la otra. Operar a través de PDVSA o sus filiales no protege, por sí solo, frente a esas ejecuciones. Mientras la deuda siga impaga, cualquier activo nuevo en el país carga un riesgo latente de embargo.
El precio. Los principales bancos de inversión esperan recuperar entre 25 y 50 centavos por dólar. Tome esa cifra como escenario de consenso, no como proyección firme. La dispersión entre tipos de acreedor es amplia. Para los bonos de PDVSA sin garantía, el estudio estima entre 15 y 30 centavos. En abril de 2026 esos bonos cotizaban en torno a 20 centavos.
Si su empresa compra deuda, cobra al Estado o invierte aquí, estas tres variables cambian su número. Cambian también el orden en que conviene actuar.
Qué más hay detrás
El estudio completo tiene ocho capítulos. Este artículo toca apenas tres de sus piezas. Detrás quedan, entre otras:
- La subasta de Citgo y el orden en que cobran los acreedores en Delaware.
- Las deudas con China y Rusia, con contratos que no son públicos.
- Los laudos arbitrales que compiten por los mismos activos.
- Un ranking de recuperación en cuatro niveles, por tipo de acreedor.
- El debate jurídico sobre la doctrina de la deuda odiosa.
Cada pieza cambia la respuesta según dónde esté parada su empresa.
- ~100 %
- de adhesión voluntaria necesitaría un canje de los bonos de PDVSA
- Fuente: estudio de C4Accel, serie Deuda externa · confianza alta
- 75–85 %
- de aprobación exigen las cláusulas de acción colectiva de los bonos soberanos, según la serie
- Fuente: estudio de C4Accel, serie Deuda externa · confianza alta
- 40 %
- de la deuda externa tiene tenedor identificado
- Fuente: estudio de C4Accel, serie Deuda externa · confianza media
- 180–200 %
- del PIB es la relación entre la deuda externa y el PIB nominal de 2025
- Fuente: estudio de C4Accel, serie Deuda externa · confianza media
- 25–50 centavos
- por dólar es la recuperación que esperan los principales bancos de inversión
- Es un escenario de consenso, no una proyección firme. El estudio pide leerlo como jerarquía relativa entre acreedores.
- Fuente: estudio de C4Accel, serie Deuda externa · confianza baja
Ficha del estudio: Mapa de la deuda externa venezolana
Conversemos sobre un problema concreto
Una hora con uno de los socios para entender su visión y sus prioridades.