La canasta venezolana · Energía y petróleo
Merey: de los 8 dólares de descuento frente al Maya, solo 2 son permanentes
C4Accel ·
El Merey 16 se vende hoy unos 8 dólares por barril por debajo del Maya mexicano. Solo 2 de esos dólares son permanentes. Los otros 6 vienen de sanciones y de calidad, y deberían cerrarse hacia 2029.
La diferencia pesa en cualquier modelo. Muchos estiman el precio venezolano como un múltiplo fijo del WTI, entre 0,70 y 0,92. Ese atajo mezcla en un solo número lo que dura y lo que pasa.
De dónde sale
El hallazgo sale de un estudio propio de C4Accel sobre la canasta petrolera venezolana. Mide precios realizados, con corte al 30 de septiembre de 2026.
El estudio asigna a cada cuenca su marcador natural. El Maya sirve para la Faja y el Lago. El LLS sirve para Oriente, el WTI Midland para Barinas y el WCS para Boscán.
Luego descompone el descuento frente a ese marcador en cuatro partes que se suman. Todas se miden en dólares por barril.
- Estructural, permanente: calidad y logística, calibrado con datos de 2012 a 2018.
- Sancionatorio, transitorio: calibrado con precios de transacción reales.
- Calidad degradada, propio del Merey actual: se recupera hacia 2029.
- Coyuntura 2026: la crisis de Ormuz y el choque de fletes, con base cero.
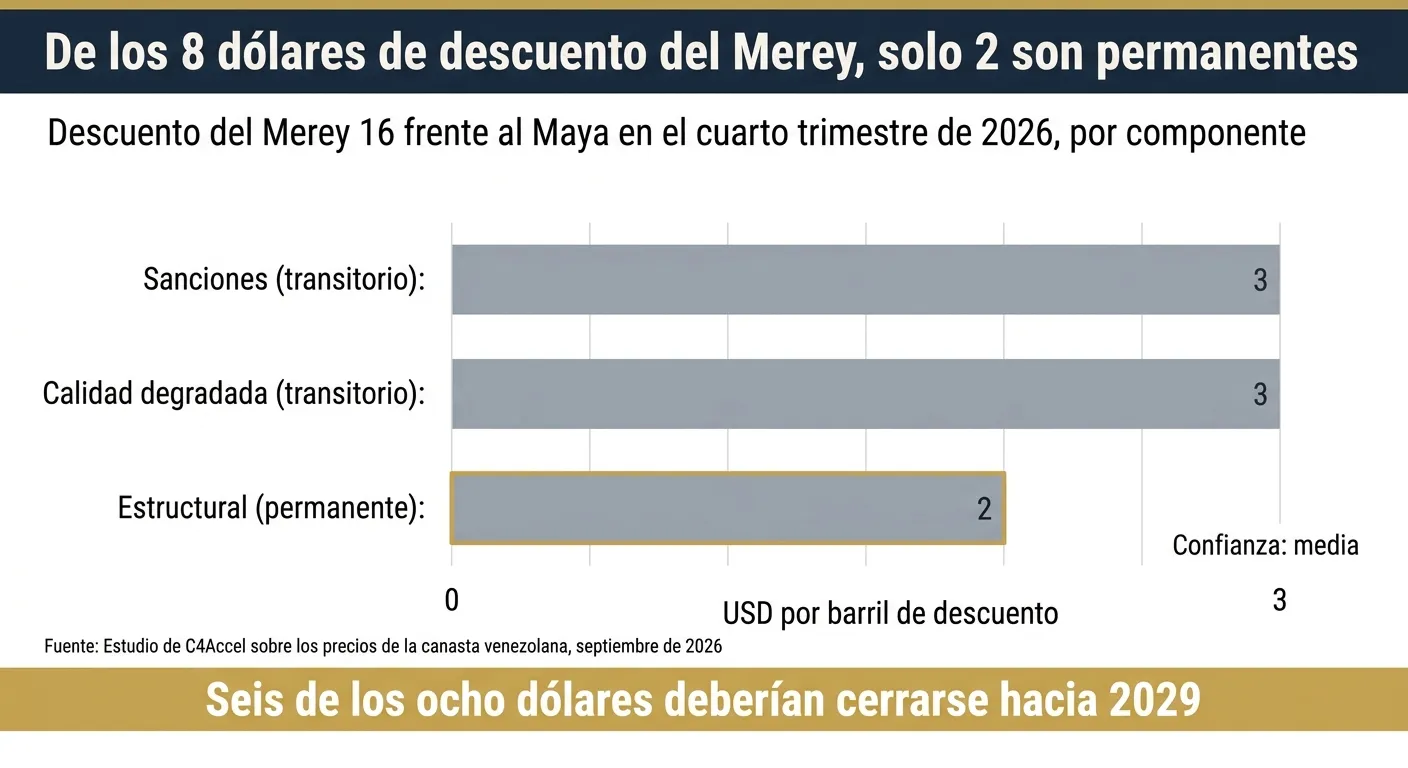
Para el Merey, en el cuarto trimestre de 2026, la suma da 8 dólares. Son 2 estructurales, 3 por sanciones, 3 por calidad y 0 de coyuntura.
El precio de transacción respalda la compresión. Entre marzo y junio, el Merey llegó a Estados Unidos prácticamente a la par del Maya. Las diferencias fueron de +0,53, −3,97 y +3,33 dólares por barril. La fuente y la base son las mismas para ambos crudos.
En septiembre, PDVSA vende a sus socios de empresas mixtas a Brent −12/−13. En enero vendía a Brent −13/−20.
El estudio marca su propio límite. La dirección de la compresión está confirmada; su magnitud, todavía no. La crisis de Ormuz encareció el crudo pesado agrio y favoreció al Merey en la costa del Golfo. A la vez, el flete desde José subió de 1,90 a 5 dólares por barril.
Qué decisión cambia
Para un C-Level, el hallazgo toca tres piezas del modelo de precios.
El precio de largo plazo. Un descuento fijo castiga el futuro con el pasado sancionado. En el escenario base, el descuento del Merey baja a 5 dólares en 2027-2028. Desde 2029 queda en 2, solo la parte estructural. Tome esos valores como proyección: dependen de que sanciones y calidad sigan cerrándose.
El marcador. El precio realizado base del Merey es de 73 dólares en el cuarto trimestre de 2026. Baja a 59 en 2027-2028 y sube a 61 desde 2029. Es un escenario del estudio, con un rango de 64 a 81 dólares para hoy.
Casi todo ese movimiento viene del marcador, no del descuento. La EIA proyecta un Maya de unos 81 dólares a fin de 2026 y de 64 en 2027. Su modelo debería sensibilizar primero el Brent y el Maya.
Quién vende y por dónde. Un socio no estatal cobra distinto del precio oficial de PDVSA. En septiembre de 2026, los socios revendían su parte a intermediarios a Brent −16. Con el Brent previsto para fin de año, eso da unos 75 dólares por barril.
La brecha con el precio oficial es flete y el margen de un canal concentrado. Dos comercializadoras mueven más de la mitad de las exportaciones. Para un operador no estadounidense pesa algo más. Las licencias generales amparan a personas de Estados Unidos. Por eso coloca su crudo a través de contrapartes cubiertas.
Si evalúa un campo, una compra de crudo o una entrada como socio, estas piezas mueven su número.
Qué más hay detrás
El estudio completo suma un informe detallado, un anexo y una matriz. Este artículo toca apenas el Merey. Detrás quedan, entre otras:
- El descuento de cada cuenca frente a su marcador, en tres horizontes.
- Los crudos del Lago, de Oriente y de Barinas, que no tienen precio público.
- Por qué la serie de precios de la OPEP no muestra la compresión.
- El efecto de las licencias 52B y 52C sobre el régimen comercial.
- La revisión del descuento de 2022, que resultó menor de lo que se creía.
El precio que conviene usar cambia con la cuenca en la que usted compre o venda.
- −8 USD/b
- es el descuento del Merey 16 frente al Maya en el cuarto trimestre de 2026
- Fuente: estudio de C4Accel, serie La canasta venezolana · confianza media
- −2 USD/b
- de ese descuento es estructural y permanente; sanciones (−3) y calidad degradada (−3) son transitorias
- Fuente: estudio de C4Accel, serie La canasta venezolana · confianza media
- +0,53, −3,97 y +3,33 USD/b
- fue la diferencia del Merey frente al Maya desembarcados en Estados Unidos entre marzo y junio de 2026
- Fuente: estudio de C4Accel, serie La canasta venezolana · confianza alta
- −2 USD/b desde 2029
- sería el descuento total del Merey cuando solo queda la parte estructural
- Es la proyección del escenario base del estudio. Supone que el descuento por sanciones y el de calidad terminan de cerrarse.
- Fuente: estudio de C4Accel, serie La canasta venezolana · confianza baja
- 73 USD/b
- es el precio realizado base del Merey 16 en el cuarto trimestre de 2026, con un rango de 64 a 81
- Es un escenario: descansa en el Brent y el Maya que proyecta la EIA para el cuarto trimestre de 2026.
- Fuente: estudio de C4Accel, serie La canasta venezolana · confianza baja
- Brent −16
- es el precio al que un socio no estatal revendía su crudo a intermediarios en septiembre de 2026
- Fuente: estudio de C4Accel, serie La canasta venezolana · confianza media
Ficha del estudio: Descomposición del descuento de la canasta venezolana
Conversemos sobre un problema concreto
Una hora con uno de los socios para entender su visión y sus prioridades.